9편이 남긴 질문
9편의 결론은 둘이었다. 저변동 골든크로스는 60일 뒤 시장을 이길 확률이 확인 구간에서도 60% 가까이 된다는 것, 그리고 그 우위가 계좌에는 옮겨지지 않는다는 것. 두 번째의 원인으로 손절을 지목했다. 저변동 종목은 ATR이 작으니 2×ATR 손절 폭이 3%대로 좁아지고, 거래의 82%가 60일까지 가 보지도 못하고 잘려 나갔다. 통계가 말하는 우위는 "60일 보유했을 때"의 우위였다.
그렇다면 손절을 빼면 어떻게 되는가. 이번 기록은 그 질문에 답하는 워크포워드다. 절차는 9편과 같다. 규칙은 2020년 10월부터 2023년 12월까지의 신호로만 고르고, 2024년 1월부터 2026년 9월까지는 한 번만 돌린다. 데이터는 8편의 신호별 결과표 그대로이고, 시세 원본은 미니PC 밖으로 나오지 않았다.
한 가지 제약을 먼저 적는다. 신호별 결과표에는 진입 후 1, 5, 10, 20, 60거래일 뒤의 수익만 있고 일별 경로가 없다. 그래서 "손절 폭을 3×ATR로 넓히면"이나 "트레일링 스탑을 걸면" 같은 후보는 이 데이터로는 못 돌린다. 이번에 비교할 수 있는 것은 손절 없이 N일 뒤에 무조건 파는 시간 청산뿐이다. 손절 폭을 바꾸는 실험은 시세가 있는 미니PC 안에서 따로 돌려야 하고, 다음 기록의 일이다.
결정 구간: 며칠 보유할 것인가
저변동 신호(ATR/가격 2.05% 이하, 9편에서 고정한 임계치)에 대해 5일, 10일, 20일, 60일 보유 후 청산의 네 후보를 결정 구간에서 비교했다. 선택 기준은 시장 대비 초과수익 중앙값이 가장 높은 후보. 미리 적어 놓고 돌렸다.
20일이 뽑혔다. 초과수익 중앙값 +1.3%, 시장을 이긴 비율 58%. 60일은 +1.1%, 56%로 근소하게 뒤졌고, 5일과 10일은 우위가 작았다. 같은 저변동 신호를 2×ATR 손절로 거래한 결정 구간 성적은 순수익 중앙값 −3.5%, 승률 18%였다. 손절 없이 20일 보유하면 순수익 중앙값 −1.0%, 승률 43%. 아직 결정 구간 이야기다.
확인 구간
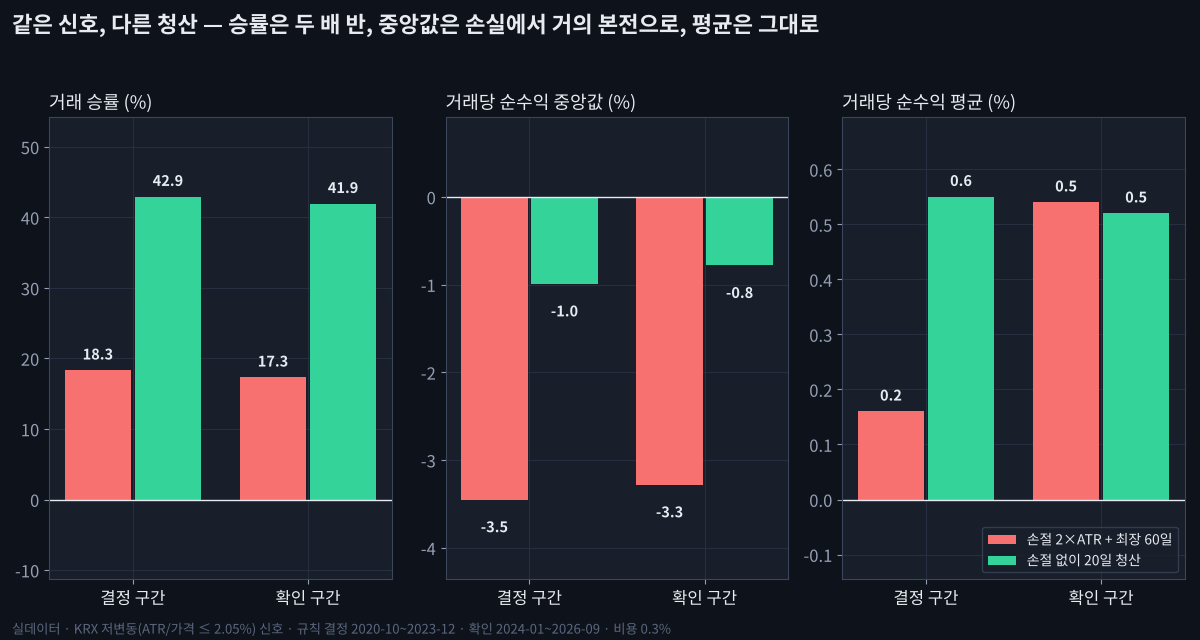
확인 구간에서도 같은 그림이 나왔다. 2×ATR 손절은 승률 17%, 순수익 중앙값 −3.3%. 20일 시간 청산은 승률 42%, 중앙값 −0.8%. 승률은 두 배 반, 중앙값은 손실에서 거의 본전으로 올라왔다. 초과수익 중앙값은 +1.2%, 시장을 이긴 비율 60%로 결정 구간과 거의 같다.
그런데 평균은 안 움직였다. 거래당 순수익 평균이 손절 규칙에서 +0.5%, 시간 청산에서도 +0.5%다. 손절을 빼면 작은 손실이 줄고 작은 이익이 늘지만, 큰 손실도 그대로 안게 되고, 큰 이익은 20일에 잘려 작아진다. 합쳐 보면 평균은 제자리다.
계좌로 옮기면
9편과 같은 포트폴리오를 돌렸다. 최대 5종목 선착순, 쿨다운 60일, 우선주·스팩 제외, 비용 0.3%. 손절이 없으면 1% 룰로 사이즈를 정할 수 없으므로 종목당 자본의 20%로 고정했다. 9편의 손절 포트폴리오도 상한이 20%였으니 같은 크기다.
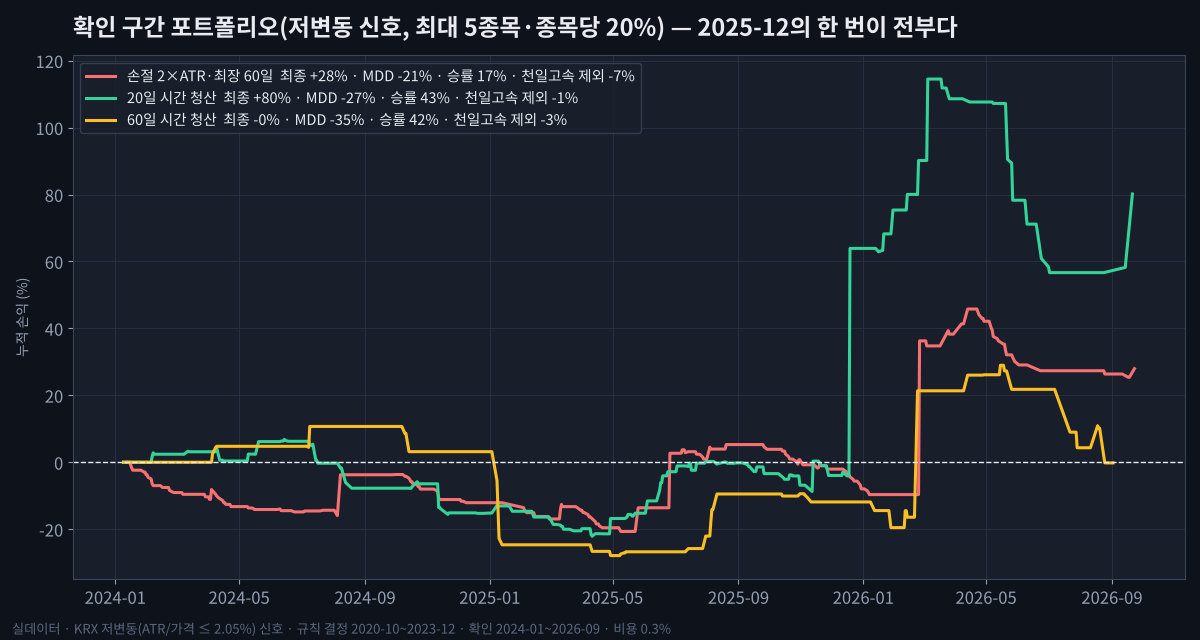
최종 수익은 +80%. 손절 규칙의 +28%보다 훨씬 크다. 그런데 곡선을 보면 2024년에 −15%를 잃고 2025년 중반까지 횡보하다가 2025년 12월 19일 하루에 71% 뛴다. 그 점프도 천일고속이다. 9편에서 60일 보유로 +232%를 냈던 그 신호가 20일 뒤에는 +343%였다. 20일째가 고점이었던 것이다. 자본의 20%를 넣었으니 계좌가 하루에 70% 올랐다.
그리고 최대 낙폭은 −21%에서 −27%로 오히려 깊어졌다. 손절이 없으니 20일 안에 크게 빠지는 종목을 그대로 안고 간다. 확인 구간 저변동 신호 중 20일 수익이 −30% 밑인 것이 9건, 최악은 −44%였다. 승률이 42%여도 낙폭은 줄지 않았다.
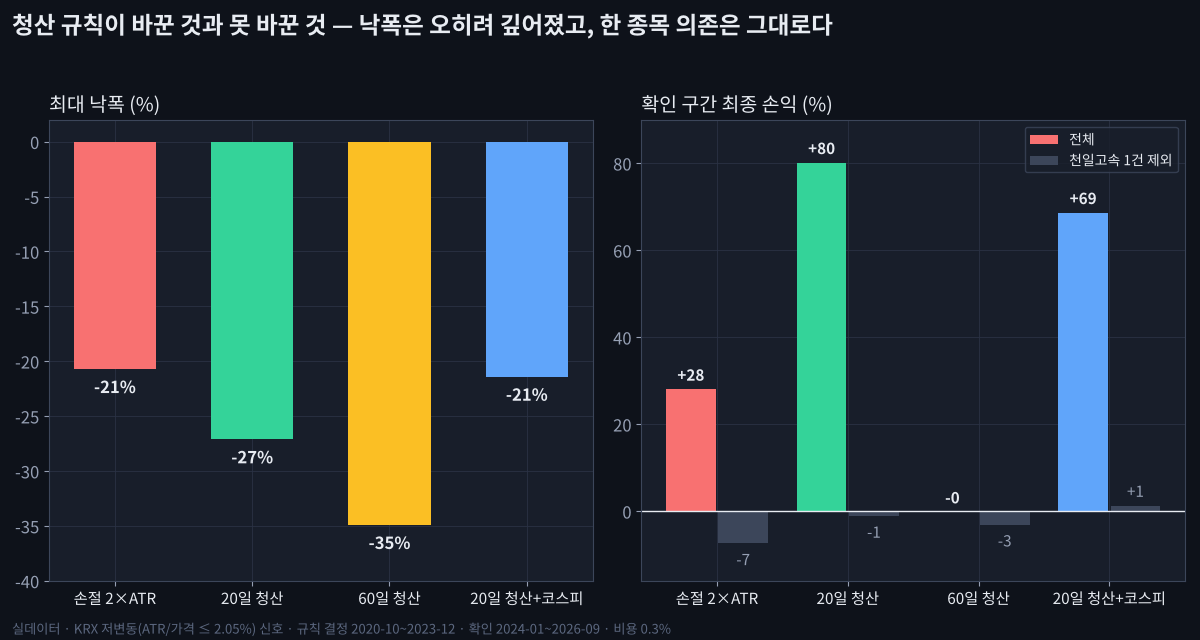
천일고속 한 건을 빼면 20일 청산 포트폴리오는 −1%다. 손절 규칙의 −7%보다는 덜 잃지만 본전이다. 60일 청산은 −3%, 코스피로 좁혀도 +1%. 어느 청산 규칙을 골라도 "한 종목을 빼면 본전"이라는 구조는 그대로다. +80%라는 숫자는 한 종목이 20일 만에 네 배가 된 사건의 기록이지 규칙의 성적이 아니다.
바뀐 것과 안 바뀐 것
바뀐 것. 손절을 빼자 저변동 신호의 통계적 우위가 거래 승률에 반영됐다. 17%였던 승률이 42%가 됐고, 거래당 순수익 중앙값이 −3.3%에서 −0.8%로 올라왔다. 9편의 진단, 즉 "손절이 우위를 잘라먹고 있었다"는 확인 구간에서 맞았다.
안 바뀐 것. 이 규칙으로 돈을 벌지는 못한다. 거래당 평균은 +0.5%로 그대로고, 수익의 전부가 한 종목이라는 사실은 손절이 있을 때나 없을 때나 같았다. 8편에서 "꼬리가 전부"라고 썼고, 9편에서 "필터가 아니라 한 종목이 이겼다"고 썼는데, 청산 규칙을 바꿔도 그 문장은 바뀌지 않았다. 청산은 손실의 모양을 바꾸는 도구이지 수익의 원천을 만드는 도구가 아니었다.
나빠진 것. 최대 낙폭이 −21%에서 −27%로 깊어졌다. 손절을 빼는 것의 비용은 이렇게 나타났고, 이 확인 구간에서는 그나마 20일 안에 반토막 난 종목이 없어서 이 정도였다. 다음 구간에서도 없으리라는 보장은 없다. 손절 없이 20일 보유는 "승률을 올리는 규칙"이지 "안전한 규칙"이 아니다.
바뀌는 것
크론잡 후보 목록의 저변동 표시는 그대로 두고, 표시된 후보에 "20일 시간 청산 가정 시 결과"를 사후에 기록하기 시작한다. 실제 매매는 아직 아니다. 이 시리즈에서 실제 자본이 들어가는 조건은 두 가지로 정해 둔다. 첫째, 한 종목을 빼도 확인 구간에서 플러스일 것. 둘째, 손절 폭을 바꾼 실험이 시세 데이터로 검증될 것. 둘 다 아직이다.
다음 기록을 위한 메모
두 가지다. 첫째, 9편에서 예고한 저변동 유니버스 벤치마크. 저변동 종목을 아무거나 샀을 때와 저변동 골든크로스를 샀을 때의 차이가 있는지. 이게 없으면 지금까지의 우위는 골든크로스가 아니라 저변동 효과일 뿐이다. 둘째, 손절 폭 실험. 2×ATR 대신 3×, 4×, 고정 5%, 트레일링을 미니PC 안에서 돌린다. 둘 다 시세 원본이 필요해서 미니PC 안에서 실행하고 결과표만 꺼낸다.
[법적 고지 및 면책 조항]
이 블로그의 모든 글은 개인적인 퀀트 트레이딩 알고리즘 백테스트 및 매매 일지 기록용이다.
특정 종목의 매수/매도를 추천하거나 투자 타이밍을 알려주는 리딩(Reading) 목적이 절대 아님을 명시한다.
블러드하운드 퀀트 랩은 타인의 투자금을 대리 운용하거나 금전을 요구하는 유사수신행위, 1:1 투자 자문 및 유료 리딩방 운영을 일절 하지 않는다.
이곳의 개인적인 데이터를 참고하여 발생한 모든 투자의 최종 판단과 손실에 대한 법적 책임은 버튼을 누른 본인에게 있다.
- 이 블로그의 모든 글은 개인적인 퀀트 트레이딩 알고리즘 백테스트 및 매매 일지 기록용이다.
- 특정 종목의 매수/매도를 추천하거나 투자 타이밍을 알려주는 리딩(Reading) 목적이 절대 아님을 명시한다.
- 블러드하운드 퀀트 랩은 타인의 투자금을 대리 운용하거나 금전을 요구하는 유사수신행위, 1:1 투자 자문 및 유료 리딩방 운영을 일절 하지 않는다.
- 이곳의 개인적인 데이터를 참고하여 발생한 모든 투자의 최종 판단과 손실에 대한 법적 책임은 버튼을 누른 본인에게 있다.

