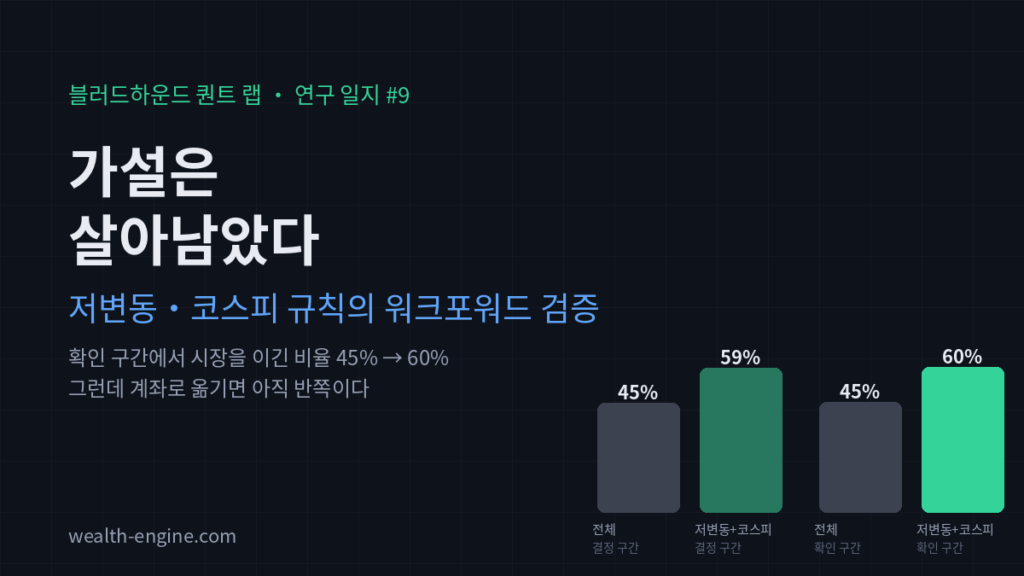
지난 기록의 숙제
8편에서 12,361개 골든크로스를 전수 검증했고, 시그널 자체에는 우위가 없다는 결론을 냈다. 다만 사후에 두 가지 패턴이 보였다. 신호 당시 변동성이 낮은 종목일수록 성적이 좋았고, 코스피가 코스닥보다 나았다. 그리고 이렇게 적었다. "이건 사후에 찾은 패턴이다. 워크포워드를 통과해야 룰이 된다."
이번 기록은 그 검증이다. 규칙은 2020년 10월부터 2023년 12월까지의 신호 5,959개로만 정했다. 확인은 2024년 1월부터 2026년 9월까지의 신호 6,402개에서 한 번만 했다. 확인 구간의 결과를 보고 규칙을 손대는 순간 워크포워드가 아니게 되므로, 아래 숫자는 첫 실행의 출력 그대로다. 데이터는 8편과 같다. 시세 원본은 미니PC 밖으로 나오지 않았고, 신호별 결과표만 가지고 계산했다.
규칙을 정하는 구간
변동성은 신호일의 ATR20을 종가로 나눈 값으로 정의했다. "낮다"의 기준을 어디에 둘지는 결정 구간에서만 골랐다. 하위 10%, 20%, 30%, 40%, 50%의 다섯 후보 중 60일 초과수익 중앙값이 가장 높은 것을 고르되, 표본이 500개 밑으로 떨어지면 제외한다는 선택 규칙을 먼저 적어 놓고 돌렸다.
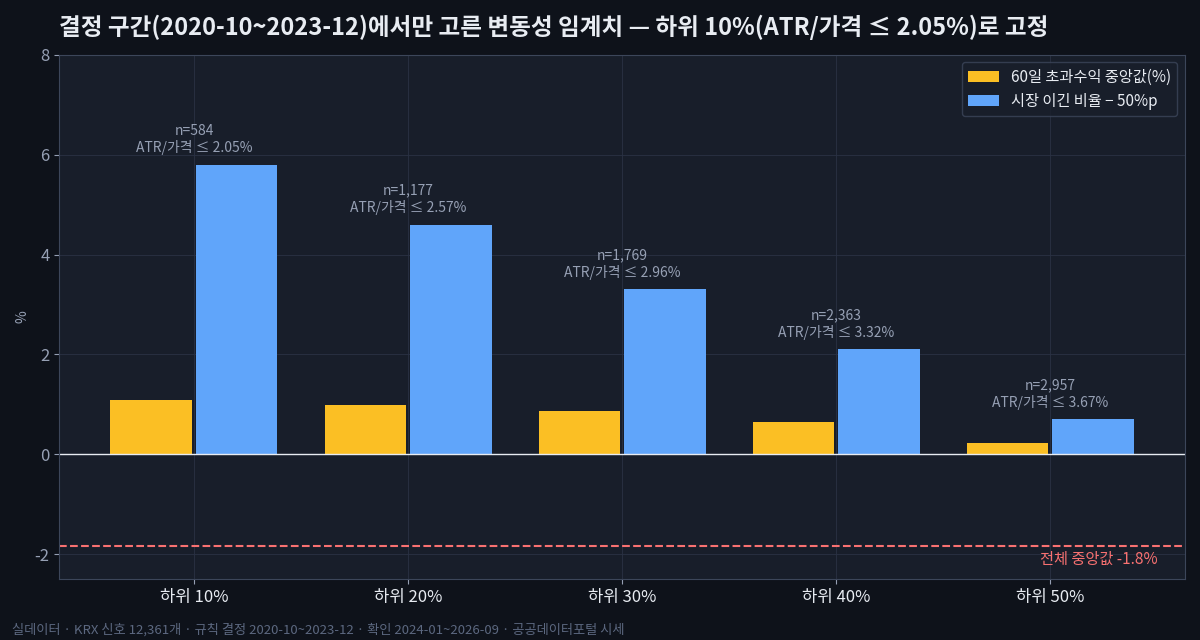
하위 10%가 뽑혔다. ATR이 가격의 2.05% 이하인 종목이다. 이 임계치는 비율이 아니라 절대값으로 고정해서 확인 구간에 넘겼다. 확인 구간에서 다시 분위를 잘라 쓰면 그것도 미래 정보를 쓰는 셈이기 때문이다. 코스피 규칙은 고를 파라미터가 없으니 그대로 넘겼다.
결정 구간의 성적은 이렇다. 전체 신호의 60일 초과수익 중앙값 −1.8%, 시장을 이긴 비율 44.9%. 저변동만 +1.1%, 55.7%. 코스피만 −1.1%, 46.5%. 둘을 겹치면 +1.8%, 59.4%. 반대편, 그러니까 요란한 코스닥 종목은 −2.9%, 43.5%였다.
확인 구간
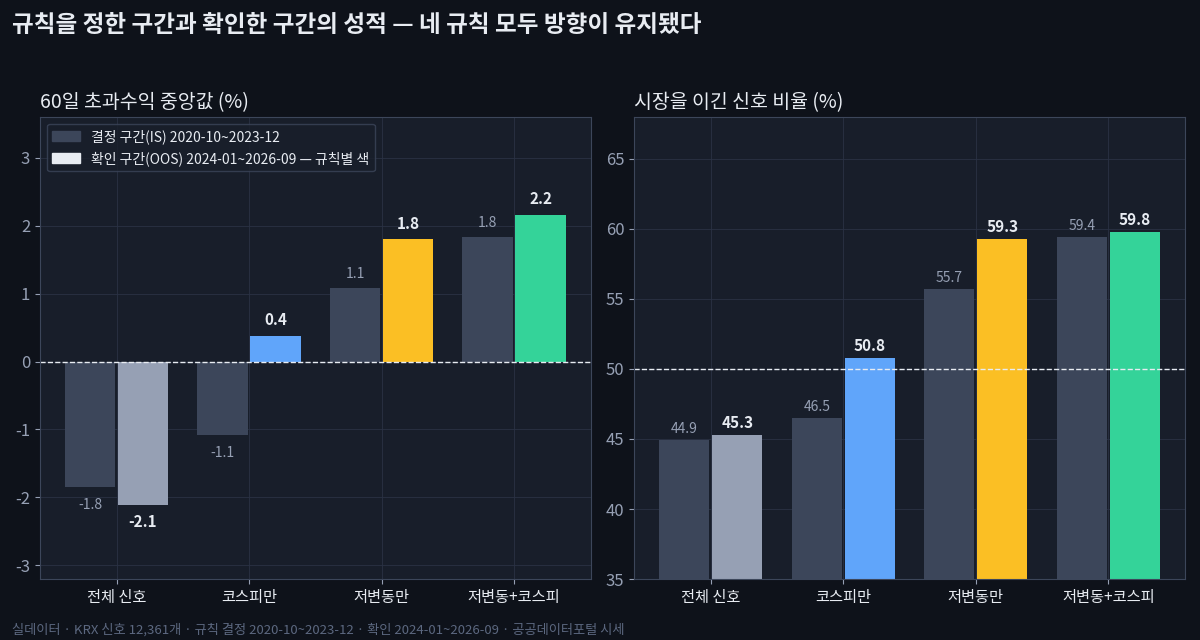
네 규칙 모두 방향이 유지됐다. 전체 신호는 확인 구간에서도 −2.1%, 45.3%로 나빴다. 저변동 규칙은 +1.8%, 59.3%. 코스피 규칙은 +0.4%, 50.8%. 겹치면 +2.2%, 59.8%. 결정 구간과 거의 같은 숫자다.
이게 우연일 가능성도 계산했다. 저변동 신호와 전체 신호의 60일 초과수익 중앙값 차이를 부트스트랩 2,000회로 돌리면 95% 구간이 +3.1%p에서 +4.7%p다. 0을 포함하지 않는다. 코스피 규칙은 +1.5%p에서 +3.5%p로 역시 0 밖이지만 폭이 작다. 겹친 규칙은 +3.3%p에서 +5.5%p.
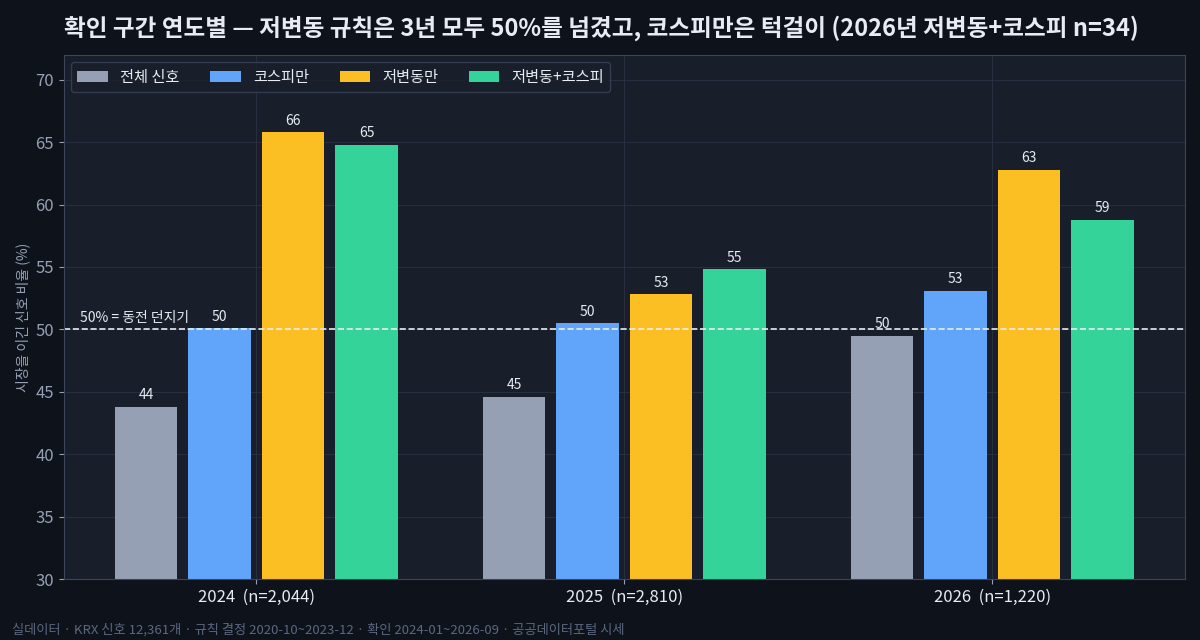
연도별로 잘라도 저변동 규칙은 2024년, 2025년, 2026년 모두 시장을 이긴 비율이 50%를 넘겼다. 66%, 53%, 63%다. 코스피 규칙은 50%, 50%, 53%로 턱걸이다. 코스피 규칙의 기여는 대부분 "코스닥의 요란한 종목을 빼는 것"이고, 그 일은 변동성 규칙이 이미 하고 있다. 결정 구간의 변동성 컷을 그대로 써서 확인 구간을 5등분해도 +1.4%, −0.7%, −2.5%, −3.7%, −8.0%로 단조롭게 내려간다. 8편에서 본 계단이 확인 구간에서 다시 나타났다.
여기까지가 좋은 소식이다. 시그널 수준에서 이 규칙은 살아남았다.
계좌로 옮기면
8편과 같은 거래 규칙을 확인 구간에만 얹었다. 손절 2×ATR20(최소 2%), 최장 60거래일, 왕복 비용 0.3%, 쿨다운 60일, 우선주·스팩 제외, 최대 5종목 선착순, 사이즈는 1% 룰과 자본/5 중 작은 쪽.
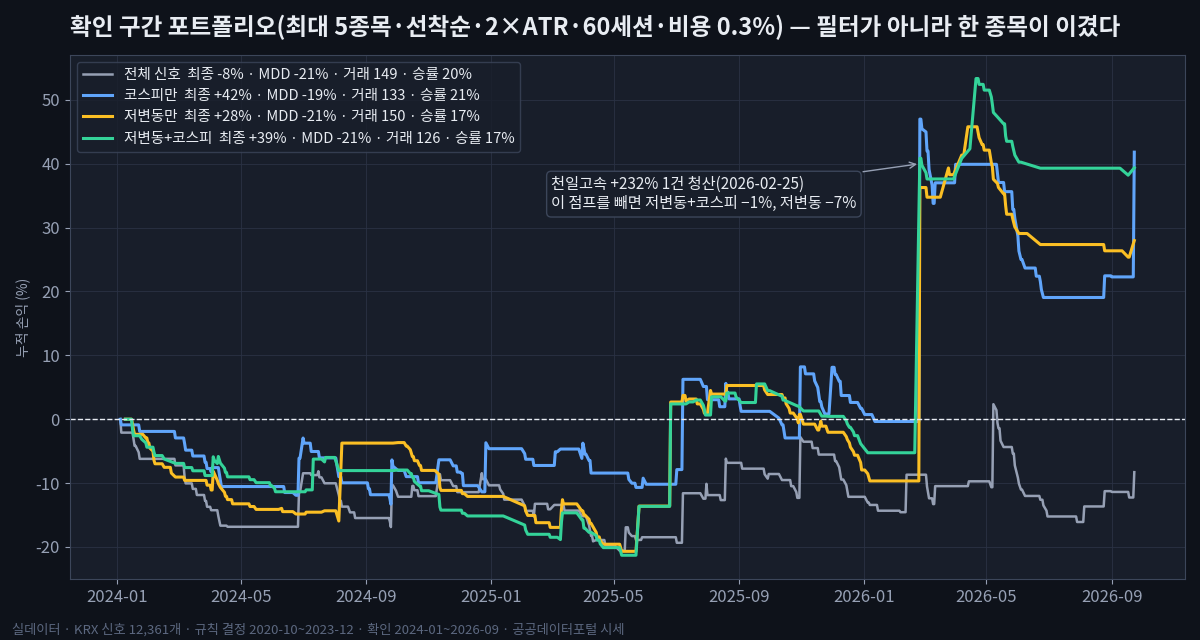
곡선만 보면 성공이다. 전체 신호 −8%, 코스피만 +42%, 저변동만 +28%, 저변동+코스피 +39%. 그런데 곡선의 모양이 이상하다. 2026년 2월 25일 하루에 40%p 넘게 뛴다. 천일고속 한 종목이다. 2025년 11월 19일 신호, 60거래일 보유 후 청산, 순수익 +232%. 저변동이고 코스피라 세 필터 포트폴리오에 전부 들어갔다.
이 한 건을 빼고 다시 돌리면 저변동+코스피는 −1%, 저변동만은 −7%, 코스피만은 +13%다. 전체 신호 포트폴리오(−8%)와 사실상 같다. 필터가 이긴 게 아니라 한 종목이 이긴 것이다.
왜 신호의 통계는 통과했는데 계좌는 안 되는가. 답은 손절에 있다. 저변동 종목의 손절 폭 중앙값은 3.2%다. 전체 신호는 7.8%. 조용한 종목은 ATR이 작으니 2×ATR도 작고, 그래서 정상적인 흔들림에도 잘린다. 저변동 거래의 82%가 손절로 끝났다. 승률 17%. 60일 초과수익 중앙값이 +2%인 종목군을 3% 손절로 사면, 60일까지 가 보지도 못하고 대부분 나온다. 통계가 말하는 우위는 "60일 보유했을 때"의 우위인데, 거래 규칙이 그 보유를 허락하지 않았다.
그리고 사이즈. 1% 룰은 손절이 2%면 자본의 50%를 넣으라고 한다. 자본/5 캡에 걸려 20%로 잘렸지만, 20%도 한 종목이 +232%를 내면 계좌가 +46% 뛰는 크기다. 8편에서 "꼬리가 전부"라고 썼는데, 꼬리가 좋은 쪽으로 붙으면 이렇게 되고 나쁜 쪽으로 붙으면 반대로 된다. 이번 확인 구간은 좋은 쪽이었을 뿐이다.
지금 말할 수 있는 것과 없는 것
말할 수 있는 것. 신호 당시 ATR/가격이 2% 이하인 골든크로스는, 아무 조건 없는 골든크로스보다 60일 뒤 시장을 이길 확률이 확인 구간에서도 약 14%p 높았다. 이건 사후 패턴이 아니라 검증된 관찰이다.
말할 수 없는 것. 그 우위가 골든크로스 때문인지 저변동 때문인지 모른다. 변동성이 낮은 종목이 이후 수익이 좋은 현상은 이 시그널과 무관하게 알려져 있다. 비교 대상이 "같은 날 전 종목 중앙값"이라, 저변동 종목 전체와 비교했을 때도 이기는지는 아직 재지 않았다. 이걸 재려면 미니PC 안에서 저변동 유니버스 전체의 수익 분포를 뽑아야 한다. 다음 실험이다.
그리고 계좌 수익을 말할 수 없다. 확인 구간의 플러스는 한 종목이고, 그 종목을 빼면 손실이다.
바뀌는 것
크론잡의 후보 목록에 ATR/가격을 찍기로 한 것은 8편에서 정했고, 이제 그 값이 2% 이하인 후보에 표시를 붙인다. 아직 자동으로 사지 않는다. 표시된 후보가 얼마나 나오는지, 하루 4~8개 중 몇 개인지 한 달 세어 본다. 결정 구간 기준으로는 열에 하나다.
거래 규칙은 손을 봐야 한다. 저변동 종목에 2×ATR 손절을 그대로 쓰는 것이 문제라는 게 이번 실험의 두 번째 결론인데, 그렇다고 확인 구간을 보면서 손절 폭을 바꾸면 워크포워드를 스스로 깨는 것이 된다. 그래서 손절 규칙의 후보(고정 %, ATR 배수 확대, 시간 손절만)를 결정 구간에서 다시 고르고, 확인 구간에서 한 번만 돌리는 절차를 그대로 반복한다.
다음 기록을 위한 메모
두 가지다. 첫째, 저변동 유니버스 벤치마크. 골든크로스가 저변동 안에서도 뭔가를 고르는지, 아니면 저변동이 전부인지. 둘째, 저변동 종목용 청산 규칙의 워크포워드. 결정 구간에서 고르고 확인 구간에서 한 번. 둘 다 결과가 나쁘면 나쁜 대로 적는다. 이 시리즈에서 규칙은 검증을 통과했을 때만 규칙이 된다.
[법적 고지 및 면책 조항]
이 블로그의 모든 글은 개인적인 퀀트 트레이딩 알고리즘 백테스트 및 매매 일지 기록용이다.
특정 종목의 매수/매도를 추천하거나 투자 타이밍을 알려주는 리딩(Reading) 목적이 절대 아님을 명시한다.
블러드하운드 퀀트 랩은 타인의 투자금을 대리 운용하거나 금전을 요구하는 유사수신행위, 1:1 투자 자문 및 유료 리딩방 운영을 일절 하지 않는다.
이곳의 개인적인 데이터를 참고하여 발생한 모든 투자의 최종 판단과 손실에 대한 법적 책임은 버튼을 누른 본인에게 있다.
- 이 블로그의 모든 글은 개인적인 퀀트 트레이딩 알고리즘 백테스트 및 매매 일지 기록용이다.
- 특정 종목의 매수/매도를 추천하거나 투자 타이밍을 알려주는 리딩(Reading) 목적이 절대 아님을 명시한다.
- 블러드하운드 퀀트 랩은 타인의 투자금을 대리 운용하거나 금전을 요구하는 유사수신행위, 1:1 투자 자문 및 유료 리딩방 운영을 일절 하지 않는다.
- 이곳의 개인적인 데이터를 참고하여 발생한 모든 투자의 최종 판단과 손실에 대한 법적 책임은 버튼을 누른 본인에게 있다.

