두 번 통과한 가설의 빈틈
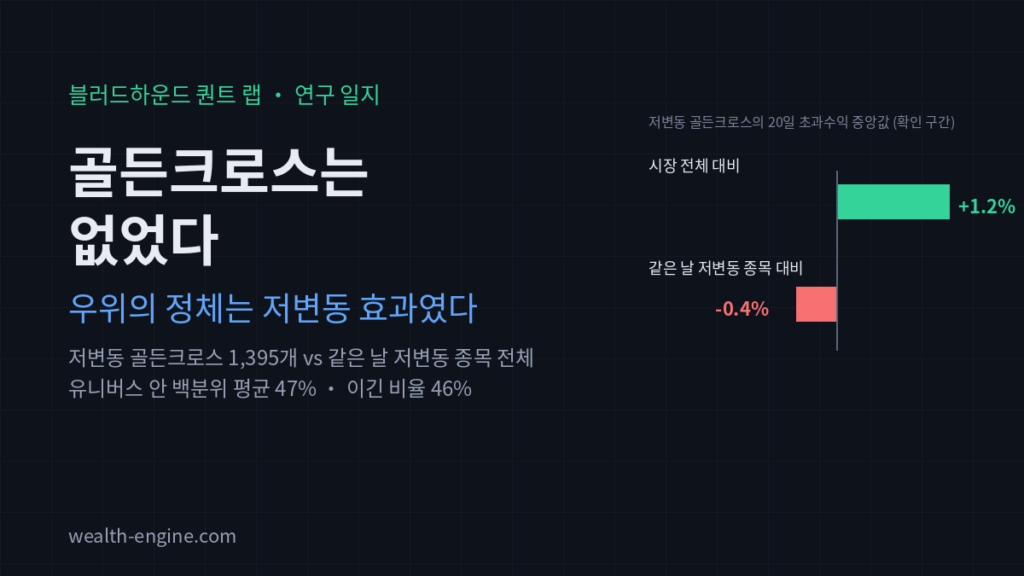
「가설은 살아남았다, 계좌는 아직이다」에서 저변동 골든크로스가 확인 구간에서도 시장을 이길 확률 60%를 지켰다고 썼고, 「손절을 없애 보았다」에서 손절을 빼면 그 우위가 승률에 반영된다고 썼다. 두 글 다 비교 대상이 같았다. 신호가 뜬 날, 코스피·코스닥 전 종목의 수익 중앙값. 그런데 저변동 종목은 원래 시장 전체와 다르게 움직인다. 「내 시그널의 진짜 성적표」에서 이미 변동성 하위 분위만 플러스였다고 적었다. 그렇다면 저변동 골든크로스가 시장을 이긴 것은 골든크로스 덕인가, 그냥 저변동 종목이어서인가.
이 질문은 신호별 결과표만으로는 답할 수 없다. 신호가 안 뜬 저변동 종목의 수익이 필요하기 때문이다. 그래서 스크립트를 미니PC 안으로 보냈다. 거래일마다 유효봉 201개 이상이고 ATR20/가격이 2.05% 이하인 종목 전체를 "저변동 유니버스"로 잡고, 그 모든 종목의 신호일+2세션 시가 진입 기준 5, 10, 20, 60일 수익을 기록했다. 날짜 1,450개, 종목 3,132개, 저변동 골든크로스 1,395개. 원본 시세는 나오지 않았고 날짜별 집계표와 신호별 수익표만 나왔다.
비교 대상을 바꾸니
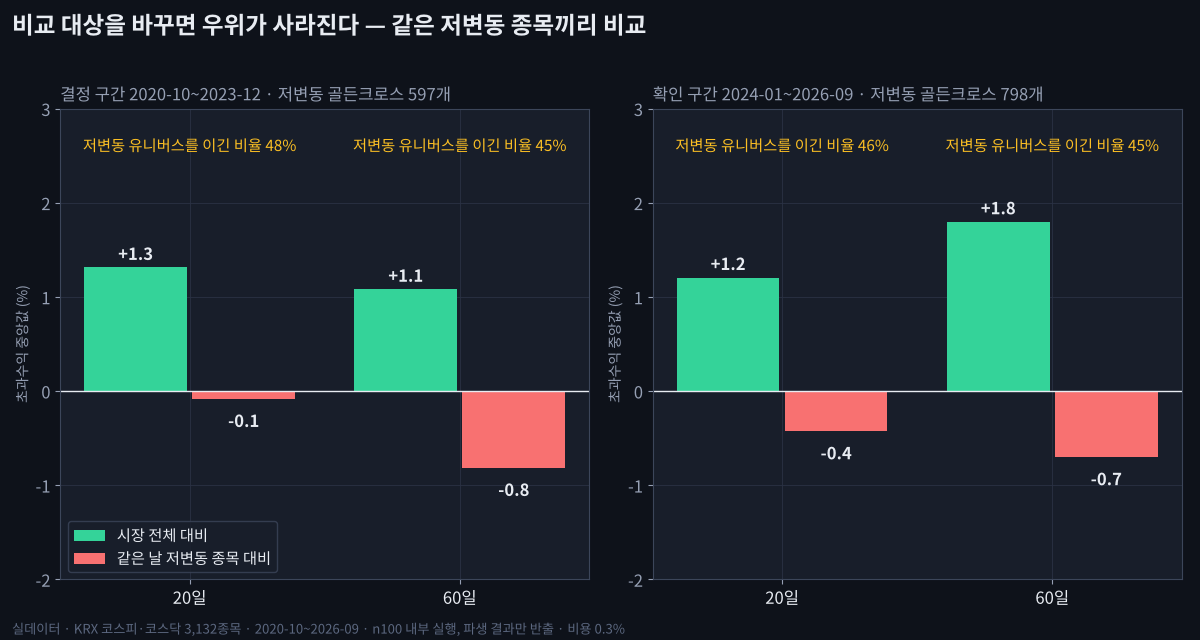
결정 구간(2020-10~2023-12)에서 저변동 골든크로스 597개의 20일 초과수익 중앙값은 시장 전체 대비 +1.3%였다. 같은 날 저변동 유니버스 대비로 바꾸면 −0.1%. 60일은 +1.1%가 −0.8%가 된다. 확인 구간(2024-01~2026-09) 798개도 같다. 시장 대비 +1.2%, 저변동 대비 −0.4%. 60일은 +1.8% 대 −0.7%.
저변동 유니버스 안에서 골든크로스 신호가 차지하는 백분위를 평균 내면 0.47이다. 유니버스 중앙값을 이긴 비율은 46%. 동전 던지기보다 조금 못하다. 결정 구간과 확인 구간 모두에서 그렇다.
그러니까 "저변동 골든크로스는 시장을 이긴다"는 문장은 맞았지만, "골든크로스" 부분이 하는 일이 없었다. 저변동 종목을 아무거나 샀어도 같은 날 같은 결과였고, 골든크로스가 뜬 종목만 골랐더니 오히려 조금 못했다.
분위별로 쪼개도 같다
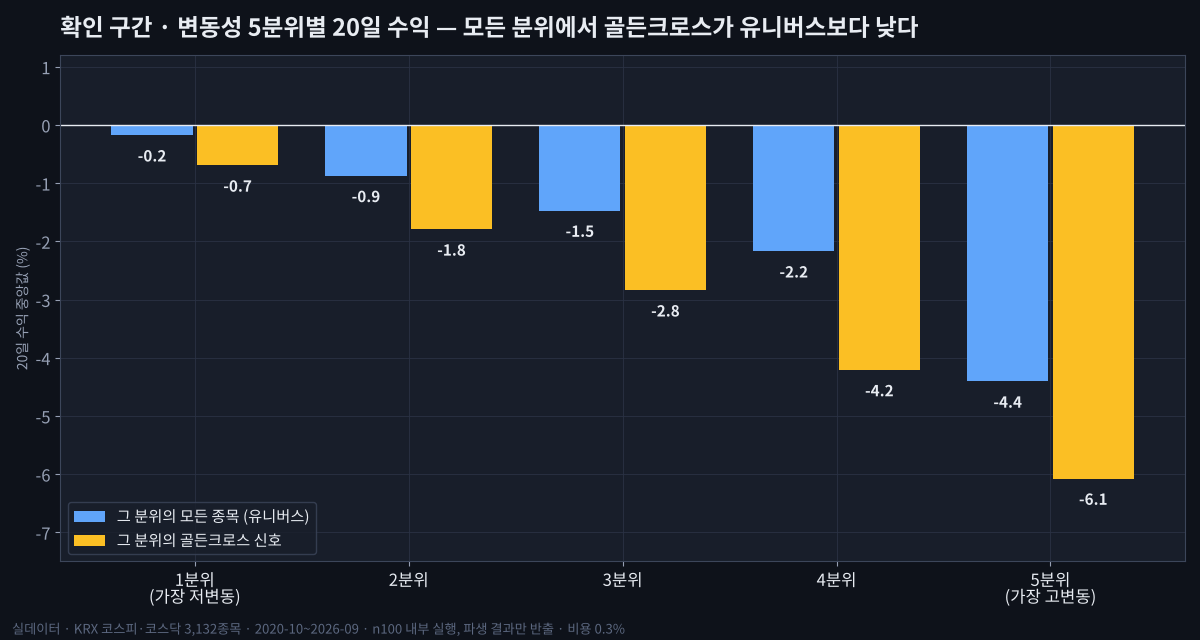
변동성으로 5분위를 나눠 분위마다 유니버스 전체와 골든크로스 신호를 나란히 놓았다. 확인 구간 20일 수익 중앙값이 1분위(가장 저변동)에서 유니버스 −0.2%, 골든크로스 −0.7%. 5분위(가장 고변동)에서 유니버스 −4.4%, 골든크로스 −6.1%. 다섯 분위 전부에서 골든크로스가 유니버스보다 낮다. 결정 구간도 다섯 분위 전부 같은 방향이다.
그림이 두 가지를 동시에 보여준다. 첫째, 변동성이 낮을수록 덜 잃는다는 것. 이게 「내 시그널의 진짜 성적표」에서 본 저변동 효과이고, 이 시리즈가 지금까지 "우위"라고 불러온 것의 실체다. 둘째, 그 효과를 통제하고 나면 골든크로스는 분위마다 0.5~2.0%p를 깎아먹는다는 것. VWMA50이 VWMA200을 막 넘은 종목은 같은 변동성의 다른 종목보다 20일 뒤 조금 더 낮은 자리에 있었다.
그리고 1분위 유니버스조차 중앙값은 −0.2%, 양수 비율은 47%다. 저변동 효과는 "돈을 번다"가 아니라 "덜 잃는다"다.
손절 폭 아홉 가지
손절 폭 실험도 같은 실행에 넣었다. 「손절을 없애 보았다」에서 시세가 없어 못 돌린 것들이다. 2×, 3×, 4×ATR, 고정 5%, 고정 8%, 트레일링 2×·3×ATR, 손절 없음 20일과 60일. 모두 60세션 쿨다운, 우선주·스팩 제외, 비용 0.3%, 확인 구간 저변동 신호 510건.
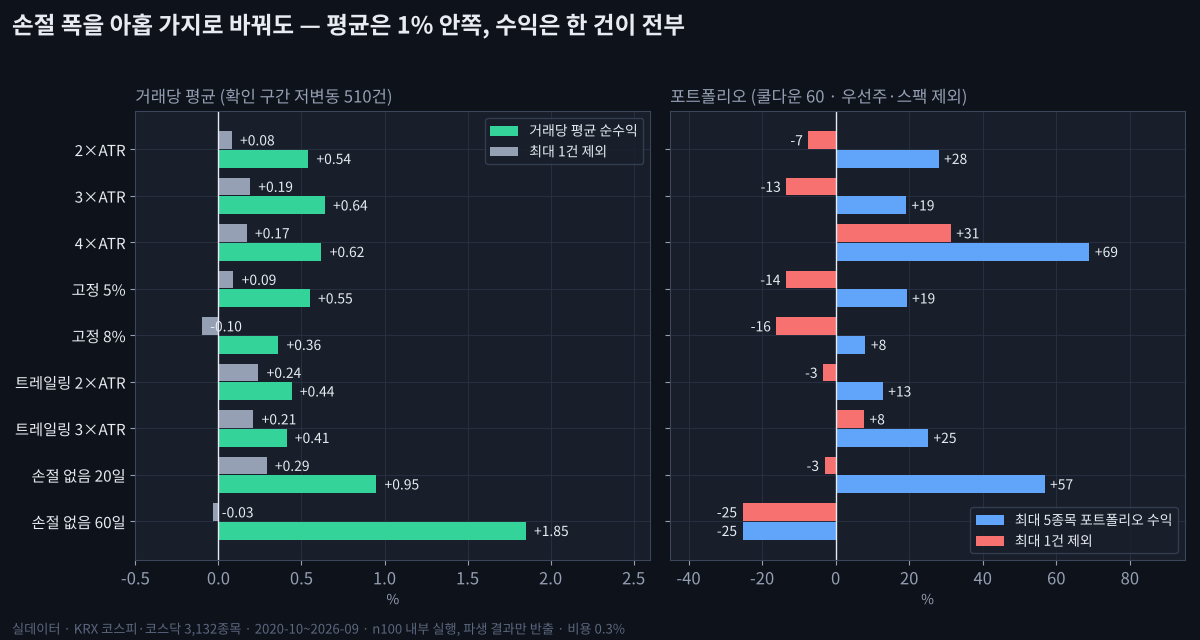
거래당 평균 순수익은 +0.4%에서 +0.9% 사이에 몰려 있다. 손절 없음 60일만 +1.9%인데, 그건 60일 뒤 열 배가 된 종목 한 건이 올린 숫자이고 그 한 건을 빼면 −0.03%다. 나머지 여덟 규칙도 최대 1건을 빼면 −0.1~+0.3%로 내려앉는다. 손절 폭은 승률(17~45%)과 중앙값(−8.3~−0.7%)의 모양을 바꾸지만 평균은 못 바꾼다. 「손절을 없애 보았다」의 결론이 아홉 가지 규칙에서 반복됐다.
포트폴리오(최대 5종목 선착순)로 옮기면 더 선명하다. 4×ATR 손절이 +69%로 가장 높고 최대 1건을 빼도 +31%가 남아 유일하게 플러스다. 그런데 상위 3건을 빼면 +20%, 2024년 +2%, 2025년 +1%, 2026년 +16%로 2026년 몫이 대부분이다. 다른 여덟 규칙은 최대 1건을 빼면 −25%에서 +8% 사이이고 그중 일곱이 마이너스다. 아홉 가지 손절 규칙 중 어느 것을 골라도 "꼬리 몇 건이 전부"라는 구조는 그대로다.
한 가지 정정. 「손절을 없애 보았다」에서 손절 없음 20일 포트폴리오를 +80%라고 썼는데, 같은 규칙을 미니PC 안에서 다시 돌리니 +57%였다. 쿨다운을 적용하는 순서가 달라 거래 목록이 조금 달라졌다. 천일고속을 빼면 −3%로 결론은 같지만, 숫자는 이번 것이 맞다.
이 시리즈가 지금까지 한 일
정리하면 이렇다. 크론잡이 매일 보내는 VWMA50/200 골든크로스는 시장 전체 대비로는 평균 이하였다(「내 시그널의 진짜 성적표」). 저변동 종목으로 좁히면 시장을 이기는 것처럼 보였다(「가설은 살아남았다」). 그 우위는 손절 때문에 계좌로 옮겨지지 않았고, 손절을 빼도 평균은 제자리였다(「손절을 없애 보았다」). 그리고 오늘, 그 우위는 골든크로스가 아니라 저변동 종목의 성질이었고, 골든크로스는 그 안에서 오히려 평균 이하였다.
몇 달째 돌리는 크론잡의 선별 기준에 독립적인 정보가 없다는 뜻이다. 이걸 쓰기 싫어서 세 번 돌려봤지만 세 번 다 같은 방향이었다.
바뀌는 것
크론잡은 계속 돈다. 매일 13:10 골든크로스 목록은 그대로 온다. 하지만 이제부터 그 목록은 "매수 후보"가 아니라 "비교군"이다. 같은 날 저변동 유니버스 전체를 같이 기록해서, 골든크로스 표시가 있는 쪽과 없는 쪽을 매달 사후 대조한다. 이 글의 결론이 틀렸다면 그 대조에서 드러날 것이다.
새 선별 기준은 아직 없다. 저변동 효과 자체는 "덜 잃는다"일 뿐이라 그것만으로 매매 규칙을 만들지는 않는다. 실제 자본이 들어가는 조건 두 가지(한 종목 빼도 확인 구간 플러스, 손절 규칙이 시세로 검증)는 둘 다 여전히 미충족이고, 거기에 하나를 더한다. 선별 기준이 같은 변동성의 유니버스보다 나아야 한다.
다음 기록을 위한 메모
골든크로스 대신 무엇을 볼지 정하기 전에, 지금 있는 것부터 쓴다. 크론잡은 신호마다 ICT 라벨 여섯 개(ATR·갭·변위·스윕·구조·합류)를 같이 붙이는데, 지금까지 한 번도 성적을 매긴 적이 없다. 다음 기록은 그 라벨들을 하나씩 같은 저변동 유니버스 벤치마크에 올려 본다. 라벨이 붙은 신호가 안 붙은 신호보다, 그리고 유니버스보다 나은지. 하나라도 살아남으면 그게 새 기준의 출발점이고, 하나도 없으면 크론잡의 선별 로직을 처음부터 다시 쓴다.
[법적 고지 및 면책 조항]
이 블로그의 모든 글은 개인적인 퀀트 트레이딩 알고리즘 백테스트 및 매매 일지 기록용이다.
특정 종목의 매수/매도를 추천하거나 투자 타이밍을 알려주는 리딩(Reading) 목적이 절대 아님을 명시한다.
블러드하운드 퀀트 랩은 타인의 투자금을 대리 운용하거나 금전을 요구하는 유사수신행위, 1:1 투자 자문 및 유료 리딩방 운영을 일절 하지 않는다.
이곳의 개인적인 데이터를 참고하여 발생한 모든 투자의 최종 판단과 손실에 대한 법적 책임은 버튼을 누른 본인에게 있다.
- 이 블로그의 모든 글은 개인적인 퀀트 트레이딩 알고리즘 백테스트 및 매매 일지 기록용이다.
- 특정 종목의 매수/매도를 추천하거나 투자 타이밍을 알려주는 리딩(Reading) 목적이 절대 아님을 명시한다.
- 블러드하운드 퀀트 랩은 타인의 투자금을 대리 운용하거나 금전을 요구하는 유사수신행위, 1:1 투자 자문 및 유료 리딩방 운영을 일절 하지 않는다.
- 이곳의 개인적인 데이터를 참고하여 발생한 모든 투자의 최종 판단과 손실에 대한 법적 책임은 버튼을 누른 본인에게 있다.